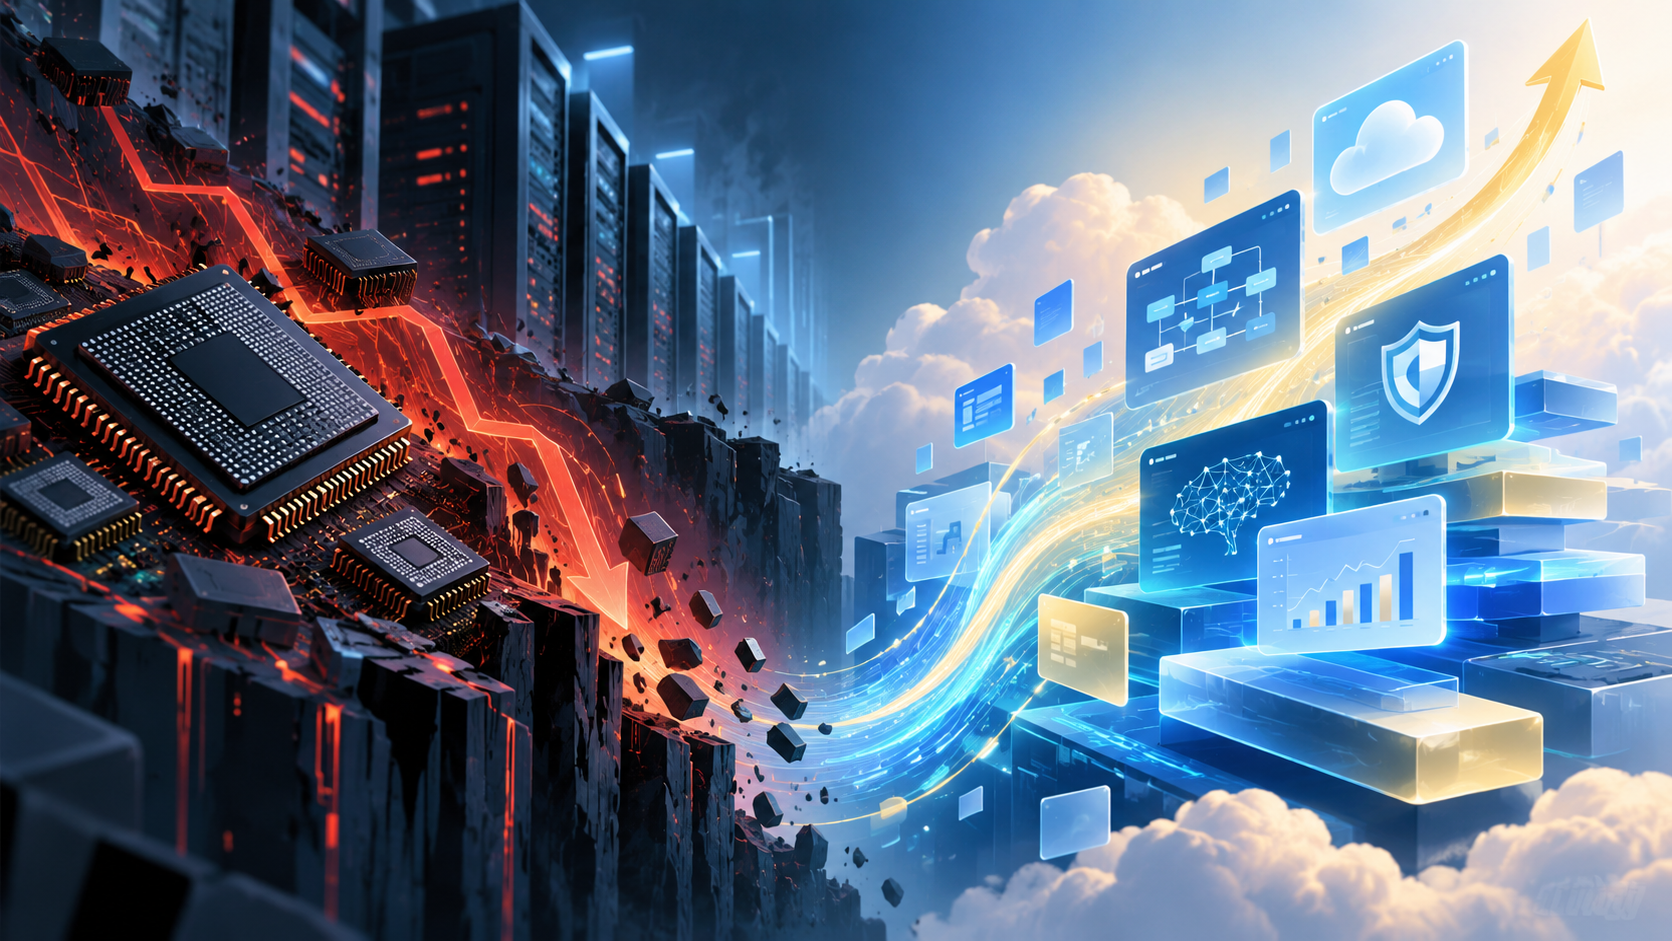
AI開発のペースを落とすべきだという声が強まり、半導体株が急落しました。その一方で、AdobeやServiceNowなどのソフトウェア株は上昇しています。
今回の動きは「AIブームの終了」を意味するものではありません。AIの利益が半導体に集中する相場から、業務ソフトや安全管理にも広がるとの見方が強まった結果です。
ただし、1日の値動きだけで長期的な勝者が決まったわけではありません。開発減速論の内容と、各社の業績は分けて考える必要があります。
AI開発減速論で何が起きたのか
2026年9月14日の米国市場では、フィラデルフィア半導体株指数(SOX)が5.9%下落しました。一方、ServiceNowは7.4%、Adobeは5.3%上昇しました。[1][2]
| 銘柄・指数 | 9月14日の騰落率 | 市場が意識した主な要因 |
|---|---|---|
| SOX指数 | -5.9% | AI向け設備投資の減速懸念 |
| NVIDIA | -3.4% | GPU需要の成長鈍化懸念 |
| Micron | -5.3% | AI向けメモリー需要への不安 |
| Marvell | -7.3% | データセンター投資への依存 |
| Adobe | +5.3% | AIによる既存事業の破壊懸念が後退 |
| ServiceNow | +7.4% | 業務フローとAI管理基盤の価値を再評価 |
| CrowdStrike | +13.85% | AI監視とセキュリティ需要への期待 |
きっかけとなったのは、Anthropicのダリオ・アモデイCEOが公表した提言です。アモデイ氏は、AIの能力向上を、安全対策が追いつけるペースに調整すべきだと主張しました。
提言では、第三者の評価担当者をAI企業内に常駐させる案も示しています。OpenAIのサム・アルトマンCEOなども、この提言への支持を表明しました。[3]
注目したいのは、アモデイ氏が「モデルの訓練や技術進歩を止める案ではない」と明記している点です。市場では「減速」という言葉が、早い段階で「設備投資の縮小」へと置き換えて受け止められました。
半導体株が急落した3つの理由
AI設備投資の増加を先に株価へ織り込んでいた
半導体株は、今後もAIデータセンターへの投資が増え続けることを前提に買われていました。そのため、投資の時期が少し遅れるだけでも、株価への影響が大きくなります。
SOX指数は急落後でも、2026年初めから57%上昇していました。それまでの上昇幅が大きかっただけに、投資家が利益を確定しやすい状態でもありました。[1]
半導体は新しい計算設備の発注に近い
GPU、HBMなどのメモリー、通信半導体は、AI基盤を構築する段階で必要になります。モデルの大型化が遅れれば、発注の延期が業績予想へ直接響きます。
これに対して、企業がすでに使っている文書、画像、顧客対応、IT管理の業務が止まるわけではありません。AI開発の速度が落ちても、日常業務向けソフトの契約は残りやすい構造です。
金利上昇が同時に重なった
今回の下落を、AI開発減速論だけで説明するのは正確ではありません。米10年国債利回りは同日、一時5%を超えました。
将来の成長を期待して買われる株は、金利上昇に弱い傾向があります。原油高や利上げ観測も、値動きを大きくした可能性があります。
なぜAdobeやServiceNowは逆に上がったのか
両社はそれまで、「生成AIに顧客を奪われる側」と見られていました。高度なAIの投入が遅くなるなら、既存ソフトが置き換えられる時期も遅れるとの見方が広がります。
AdobeはPhotoshopやIllustratorなどを提供しています。ServiceNowは、企業のIT運用や申請、顧客対応をつなぐ業務基盤です。
新しいAIモデルが登場しても、企業のデータや承認ルールが自動で移行するわけではありません。既存の業務フローへ安全に組み込む役割が必要です。
AdobeはAIの競合であると同時に販売窓口でもある
Adobeは自社のFireflyだけに依存しているわけではありません。GoogleやOpenAIなど、外部のAIモデルも制作環境へ取り込んでいます。[8]
どのAIモデルが勝ったとしても、利用者がAdobe上で制作すれば、同社には収益機会が残ります。これは、特定のモデルに賭ける企業にはない強みです。
2026年度第3四半期の売上高は67億6,000万ドルでした。前年同期比13%増で、AI中心製品の年間経常収益は150%超増えました。[4][7]
ただし、第4四半期の売上予想は68億~68億5,000万ドルです。中央値は市場予想を2,500万ドル、率にして約0.37%下回りました。
わずかな未達でも株価が下がっていたため、悪材料を織り込みすぎていたとの見方も出やすい状況でした。
ServiceNowはAIを止める会社ではなく、管理する会社でもある
ServiceNowはAI Control Towerを提供しています。社内で使われているAIやエージェントを見つけ、監視し、承認ルールの中で動かすための基盤です。
AIの安全確認が厳しくなるほど、「どのAIを、誰が、何に使ったか」を管理する需要は増えます。開発減速論は、ServiceNowにとって単純な逆風ではありません。
2026年第2四半期の売上高は39億8,700万ドルでした。前年同期比24%増で、サブスクリプション売上は24.5%増えています。
受注残高に相当するRPOは290億ドルで、21%増えました。AI関連の年間契約額も10億ドルを超えています。[5]
独自計算で見える「13.3ポイントの逆回転」
ServiceNowとSOX指数の1日の騰落率には、13.3ポイントもの差が生まれました。AdobeとSOX指数の差も11.2ポイントです。
| 独自指標 | 計算 | 結果 |
|---|---|---|
| ServiceNowと半導体の差 | 7.4%-(-5.9%) | 13.3ポイント |
| Adobeと半導体の差 | 5.3%-(-5.9%) | 11.2ポイント |
| SOX指数の急落前の年初来上昇率 | 1.57÷0.941-1 | 約66.8% |
| 1日で消えたSOXの年初来上昇幅 | 66.8%-57% | 約9.8ポイント |
SOX指数は、1日で年初来の上昇幅を約9.8ポイント失った計算です。急落前までに積み上げた上昇幅の約14.7%が消えました。
もちろん、業績が1日で同じ割合だけ悪化したわけではありません。AI関連株に対して、投資家がどこへ期待を配分するかが変わったことを示しています。
独自分析:AI投資は「能力」から「利用と管理」へ移る可能性
今後はAI投資そのものが減るのではなく、投資先が3つの層へ分散する可能性があります。半導体に集中していた予算の一部が、業務ソフトや安全管理へ移る流れです。
| AI投資の層 | 主な企業例 | 減速論の短期的な影響 |
|---|---|---|
| 能力を高める層 | NVIDIA、AMD、Micron | 大型訓練の延期が逆風 |
| 仕事で使う層 | Adobe、ServiceNow、Workday | 置き換え懸念の後退が追い風 |
| 安全に管理する層 | ServiceNow、CrowdStrike、Palo Alto Networks | 監査と制御の需要が追い風 |
アモデイ氏の案には、第三者評価、監視、サンドボックス、安全試験が含まれています。これらも計算資源を使う活動です。
モデルの訓練回数が減っても、評価や推論、監視に必要な処理は増える可能性があります。半導体需要がそのまま消えるという単純な話ではありません。
独自分析:契約残高はどれだけ売上のクッションになるか
ServiceNowとAdobeには、AI関連のニュースだけでは消えにくい契約残高があります。四半期売上と単純に比べると、その厚みが分かります。
| 企業 | RPO | 直近四半期売上 | 単純な売上倍率 |
|---|---|---|---|
| ServiceNow | 290億ドル | 39.87億ドル | 約7.27四半期分 |
| Adobe | 221.6億ドル | 67.6億ドル | 約3.28四半期分 |
RPOと売上高は、両社が公表した直近決算を使いました。[5][7]
RPOは、すでに契約済みで、今後売上として計上される予定の金額です。現在の売上ペースで割ると、ServiceNowは約21.8カ月分、Adobeは約9.8カ月分になります。
ただし、実際に売上へ計上される時期は契約ごとに異なります。この計算は将来予想ではなく、事業の急変に対する耐性を比べるための目安です。
過去のソフトウェア株安とは逆の動き
2026年1月には、今回とは反対の動きが起きていました。AIが低コストでコードやアプリを作り、従来型ソフトを置き換えるとの不安が広がったためです。
1月29日にはServiceNowが11%、Adobeが3.9%下落しました。S&P 500のソフトウェア関連指数も8.7%下がり、9カ月ぶりの安値を付けました。[6]
当時は半導体やメモリー株がAIブームの勝者と見られていました。今回は、AIの進歩が遅れれば既存ソフトの寿命が延びるとの見方へ反転しています。
つまり、市場はAI関連企業を一つの集団として見ているわけではありません。「AIが速く進む場合」と「慎重に進む場合」で、評価される企業が入れ替わっています。
反証:半導体株の下落は行き過ぎか
半導体需要が実際に減ると決まったわけではなく、今回の急落は行き過ぎている可能性もあります。企業や国家の開発競争は今も続いているためです。
アモデイ氏自身も、訓練停止ではなく、安全確認の時間を確保する案だと説明しています。中国を含む競争相手がいる中で、米国企業だけが大幅に投資を止めるのは難しいでしょう。
安全性の評価にもGPUは必要です。AIエージェントの利用が広がれば、学習よりも日常的な推論処理が増える可能性もあります。
とはいえ、強気一辺倒で考えるのも危険です。規制によって大型モデルの訓練間隔が延びれば、GPUやHBMの発注時期が後ろへずれる恐れがあります。
反証:AdobeとServiceNowにも残るリスク
ソフトウェア株が上昇したからといって、安全が確認されたわけではありません。AIによる価格競争や、顧客の内製化は今後も続きます。
AdobeはCanvaやFigmaなどとの競争に直面しています。AI中心製品の成長率が高くても、それが全社売上の伸びへ十分につながるかはまだ分かりません。
ServiceNowも、AIの導入で人員が減れば、利用者数に応じた料金は伸びにくくなります。AI処理の原価が増えれば、高い粗利益率を維持できない可能性もあります。
今回の上昇には、売られすぎた株を買い戻す動きも含まれています。1日の上昇だけで、長期的な競争力が確認されたわけではありません。
投資家が次に確認すべき5つの数字
発言よりも、設備投資や契約の数字が実際に変わるかを確認する必要があります。次の決算では、以下の5項目が焦点になります。
- Microsoft、Amazon、Alphabet、Metaの設備投資計画
- NVIDIAとMicronの受注残高、在庫、納期
- AdobeのAI関連ARRと全社ARRの伸び
- ServiceNowのcRPOとAI関連契約額
- 第三者評価や安全規制が義務になる時期
AI企業の発言だけでなく、実際に注文が減ったかどうかを見る必要があります。設備投資計画が維持されるなら、半導体株の下落は期待の調整にとどまります。
利用者や企業にはどんな影響があるのか
一般利用者がすぐにAIを使えなくなる可能性は低いでしょう。影響が出るとすれば、最先端モデルの公開間隔や、安全確認の進め方です。
企業では、AI導入の判断基準が性能だけではなくなります。監査記録、権限管理、データ保護まで含めて対応できる製品が選ばれやすくなります。
GPU価格も、半導体株が1日下がっただけで安くなるわけではありません。実際の在庫や発注が減るまでは、製品価格への影響を判断できません。
まとめ
今回の株価急変は、AI投資の終了ではなく、利益がどこへ向かうのかを市場が見直した動きです。資金の一部が半導体から、業務ソフトや安全管理へ移りました。
ただし、開発減速論は訓練の全面停止を求めるものではありません。競争と安全投資が続く限り、半導体需要も残ります。
AdobeとServiceNowの上昇も、競争リスクが消えた証拠ではありません。今後の設備投資、AI売上、契約残高を確認しながら判断する必要があります。
※本記事は公開情報を基にした分析であり、特定銘柄の売買を勧めるものではありません。株価と騰落率は2026年9月14日の米国市場終値を基準にしています。
出典
企業発表と市場データを中心に、2026年9月15日時点の情報を確認しました。
コメントを送信